A 股投资者大概都听过一句话:跌多了,“国家队”会出手。
那么问题来了:大资金进场买股票,股价真的会被托起来吗?
这事听上去容易查,其实非常难。在日本,央行买股票这件事做了十年(官方说法是为了压低风险溢价,市场常把它看作“托市”):从 2010 年 12 月起,日本央行一共买了 668 次股票 ETF。到 2020 年底,它持有日本股市总市值的 6% 以上,是全世界最大的日本股票持有者。
数据这么多,为什么还说不清?
“跌了才买”的买家
因为央行偏偏挑跌的日子出手。
这就像医院里,吃药的人往往病得更重。你直接比较“吃药的人”和“不吃药的人”,药看起来可能反而有害。同样,拿“央行买了的日子”和“没买的日子”比,比出来的其实是“跌的日子”和“没跌的日子”的差别。
统计上管这叫反向因果:不是买入影响了行情,而是行情决定了买不买。
而且偏差往哪边走都说不准。如果央行总在“坏消息还没消化完”的日子出手,之后行情还会继续跌,买入就显得没用;如果它总在恐慌最重、之后容易反弹的日子出手,买入又会显得特别神。方向都不确定,就没法靠“大概修正一下”来解决,只能换个思路。
一条从不公开的线
两位经济学家找到了一个巧妙的突破口。
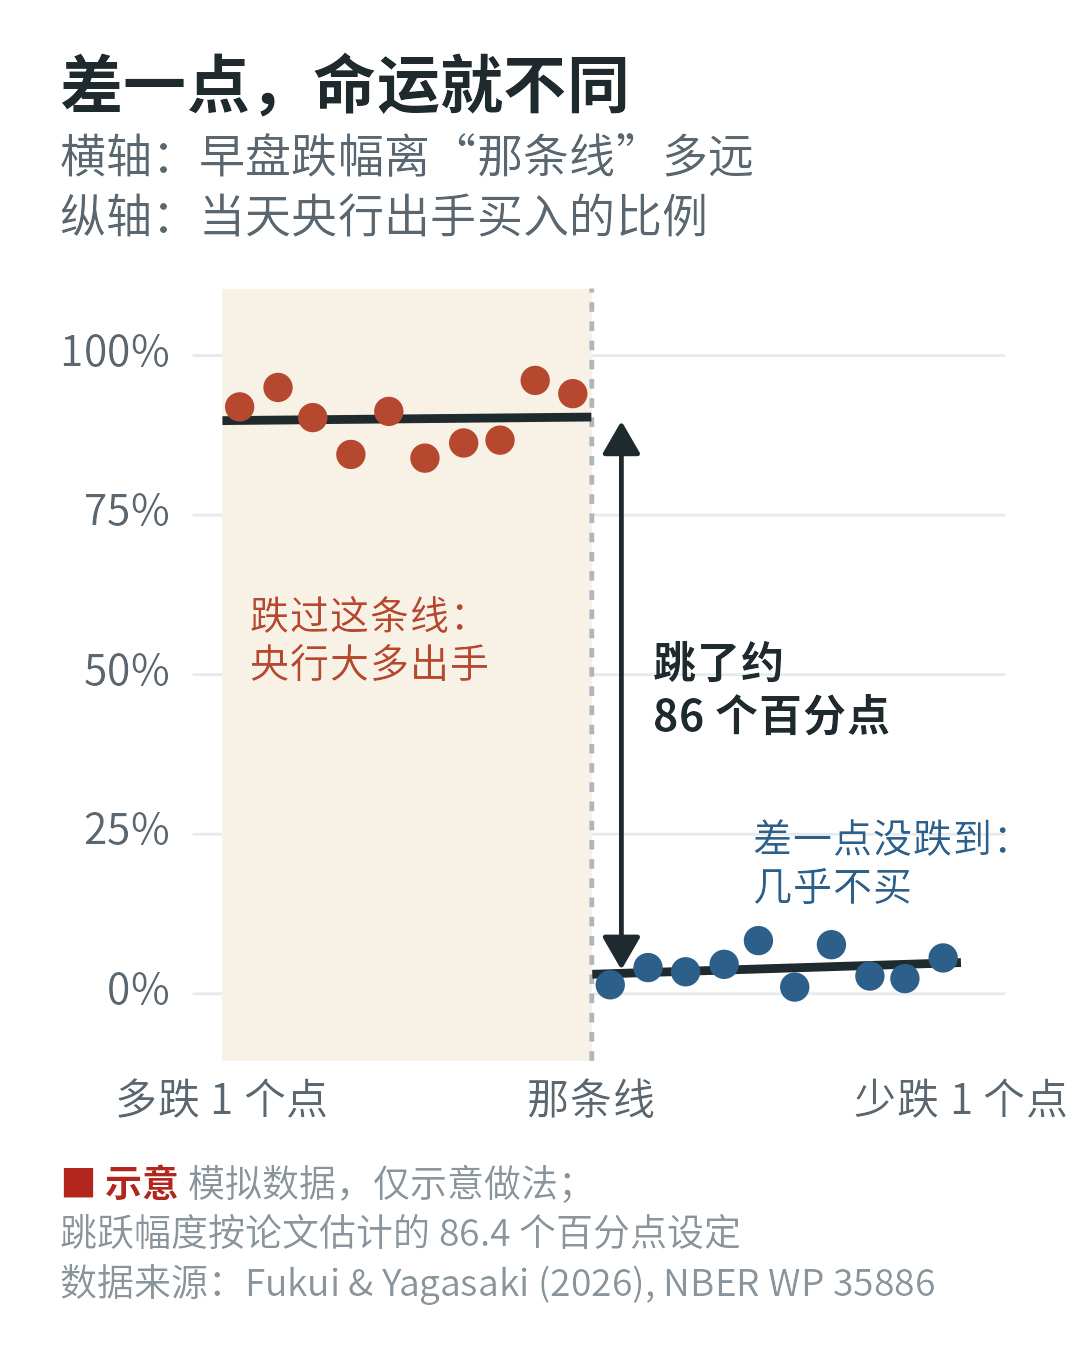
日本央行从没公布过它的规则,但市场上流传着一条不成文的规矩:上午收盘时,东证指数(TOPIX)跌幅超过某条线,央行当天中午就会下单。比如 2018 年以后的“0.5% 规则”:只要此前两天没有连跌,早盘跌超 0.5% 就买。
想想看,早盘跌 0.49% 和跌 0.51% 的两天,经济形势能有多大区别?几乎没有。可前一天央行多半不买,后一天多半会买。
这就像高考的一本线。考 549 分和 551 分的两个学生,水平差不多,命运却被一条线分开。比较线两边“刚好过线”和“差一点”的人,就相当于做了一次随机抽签。这个方法叫断点回归。
这个方法的核心假设是:如果没有央行,线两边的行情本该平滑地连在一起。此外还得确认几件事:央行买不买确实在线上突然变了;没人能精确地“卡线”;也没有别的因素恰好在同一条线上跳变。这些都站得住,线上突然冒出来的“台阶”才能算在央行头上。后面会讲作者怎么一一检查。
还有一个时间上的细节。市场普遍认为央行在午休时下单,但它要到第二天早上才公布前一天买了多少。所以当天下午,投资者并不确定那笔大买单是不是央行的。作者因此把从当天午盘累计到第二天早上 9 点的变化当作主要结果,给市场留出认出这笔买入的时间。
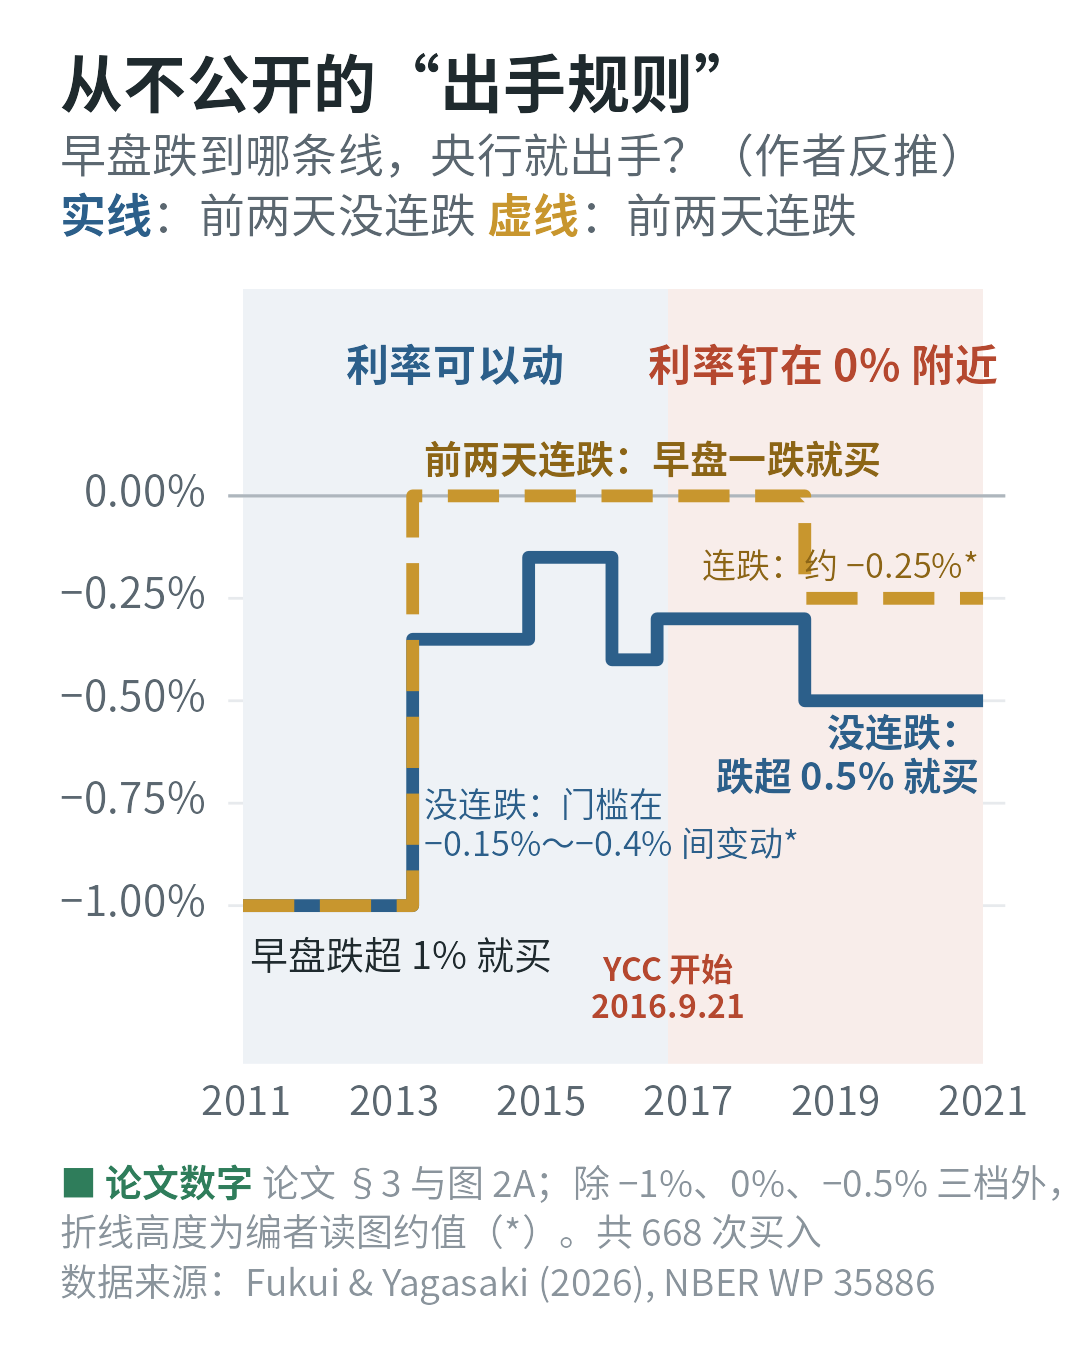
麻烦在于,这条线没人公布,还时不时会变,而且不止一条。作者的办法是反着找:在 −1% 到 0% 之间每隔 0.05% 试一条线,看哪条线两边“央行买不买”的差别最大。找出来的结果和市场传言基本吻合。2013 年 4 月以后,规则分成两套,要看前两天是否连跌:
| 时期 | 前两天没连跌 | 前两天连跌 |
|---|---|---|
| 2013 年 4 月以前 | 早盘跌超 1% 就买 | 同左(还不分两套) |
| 2013 年 4 月—2018 年 7 月 | 门槛在 −0.15% 到 −0.4% 之间几经调整* | 早盘只要一跌就买 |
| 2018 年 7 月以后 | 早盘跌超 0.5% 就买 | 门槛约为 −0.25%* |
*带星号的两格是从论文图上读出的约值;其余几档论文正文写明了。
这里有个细节很讲究:找线的时候,只看央行买没买,不看股价后来涨没涨。要是挑“股价跳得最高”的地方当成那条线,就等于先看答案再出题了。
先看结果:涨的居然是利率
一次典型的买入大约 5 亿美元,只占日本股市市值的 0.01%。
把全部样本放在一起看,买入当天下午,股价确实涨了一点,约 0.35%。奇怪的是,10 年期国债收益率也跟着往上走了。
为什么奇怪?在通常的理论里,利率上升会压低股价。资金流进股市,按理说应该是股价涨、利率不动才对。
作者想到了日本央行的另一招:2016 年 9 月 21 日起,它把 10 年期国债收益率钉在 0% 附近,叫“收益率曲线控制”(YCC)。以此为界,把样本切成两半,分别估计,结果像一块跷跷板:
YCC 之前,利率可以自由变动。央行一买,利率就显著上升,一次典型的买入让 10 年期收益率到第二天上升约 1.4 个基点(1 个基点是 0.01 个百分点,比如收益率从 0.100% 升到 0.114%,就是升了 1.4 个基点);股价当天下午虽然涨了,可累计到第二天早上就看不出效果了,估计值甚至略为负数,误差范围很宽、把 0 也包在里面。
YCC 之后,利率被钉住了。央行再买,利率几乎不动:估计值约为 0,90% 置信区间(可以理解为估计的误差范围:用同样的方法反复研究,这样算出的区间有九成会罩住真实值)大约是 −0.21 到 +0.21 个基点,足以排除 YCC 之前那种 1.4 个基点的上升;这回,股价涨了,第二天早上仍高出约 0.25%,几天后还在。
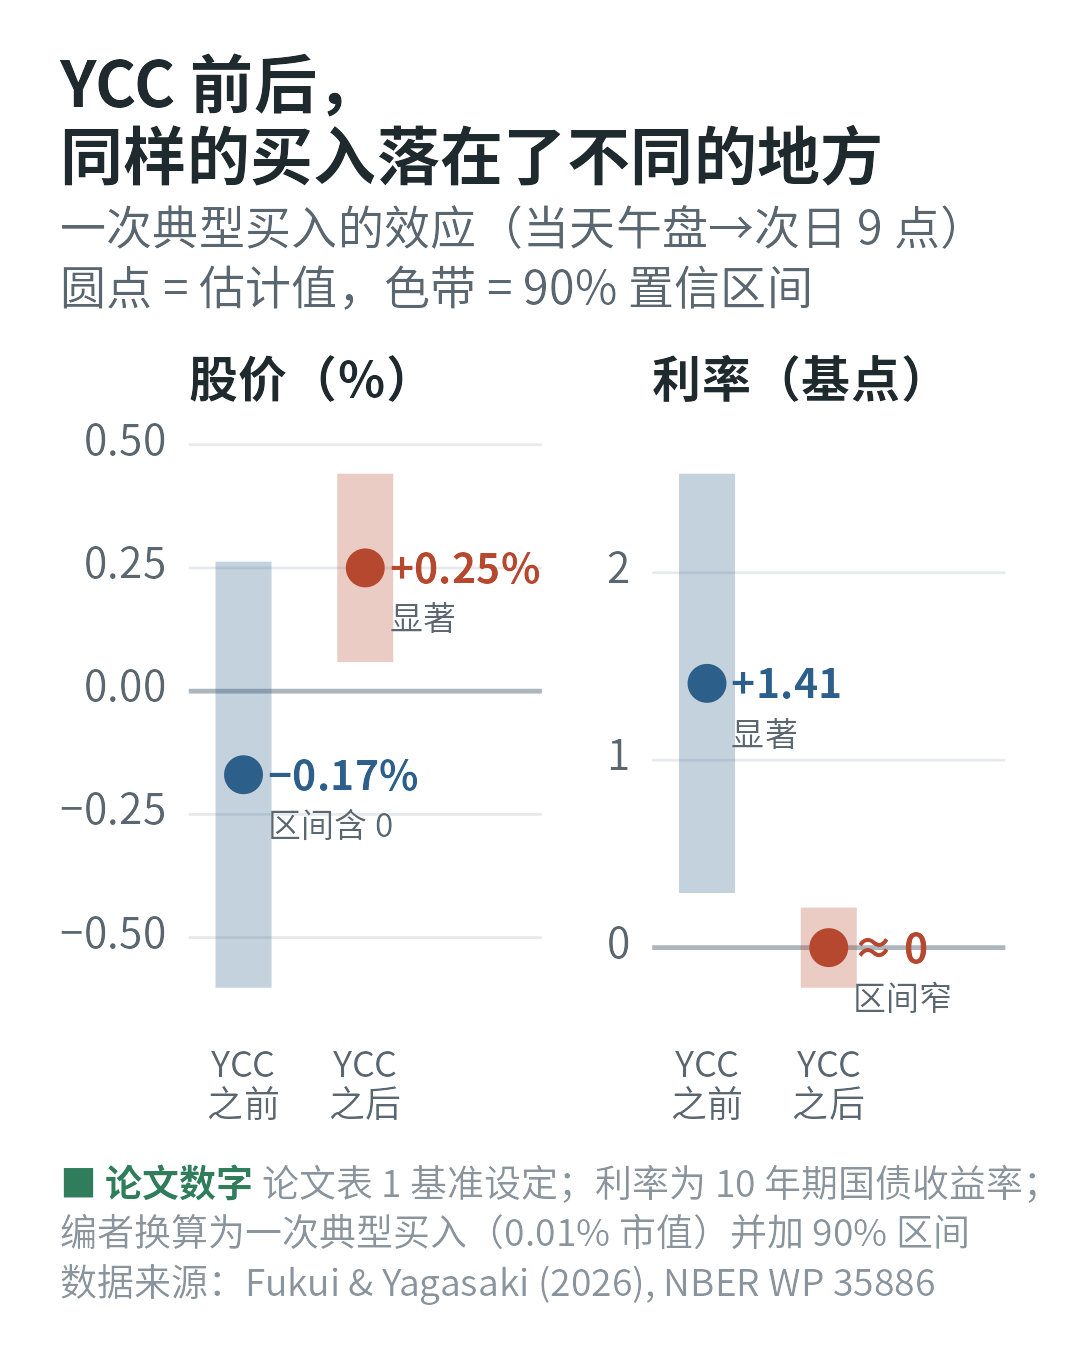
用作者的话说,YCC 之后,每流入股市 1 美元,股市总市值大约涨 20 到 30 美元。此前 Gabaix 和 Koijen(2021)一项有名的研究估计是 5 美元。
这个数怎么来的,可以粗算一下。一次买入约 5 亿美元,占市值 0.01%,倒推日本股市总市值约 5 万亿美元。股价涨 0.25%,总市值就多了约 125 亿美元,差不多是买入额的 25 倍。(这是编者用论文数字做的粗算。)
注意,这是“一笔小钱撬动的单位效应”。真要把它放大一百倍去想象一场巨额救市,就超出这项研究能回答的范围了。
为什么会这样?
要说明的是,断点回归能可靠估计的,是每个时期里“线边上那笔买入”的效果;YCC 本身并不是随机分配的,前后两段还可能有别的变化。下面这个解释和数据吻合,但论文并没有单独证明它。
打个比方:一个水管有两个出水口,一个通向“利率”,一个通向“股价”。央行买股票,就是往水管里灌水。
利率出口开着的时候,水大多从那里流走,股价那头当天冒一下,第二天就看不出动静了。YCC 等于把利率出口焊死了,水只能从股价那头冒出来。
所以,“股价对托市资金没反应”不一定说明市场很灵活、能轻松吸收这笔钱。压力可能只是从另一个出口释放了。作者认为,这和近年的“非弹性市场”理论是一致的。这个理论由 Gabaix 和 Koijen(2021)提出:很多资金调整股票仓位有摩擦,对价格不太敏感,所以一笔不大的资金进出,就能明显推动股价。不过它的原始版本假定利率不变,解释不了 YCC 之前利率的上涨;Duarte 等(2025)、Caballero 等(2024)把利率也放进模型、让它可以随之变动,结论正好是:利率能动时,压力主要推高利率;利率被钉住时,压力全落在股价上。
怎么知道不是巧合?
好的断点研究,最怕两件事。
一是有人“卡线”。如果大家都知道规则,会不会有人故意把指数砸到线下,引央行入场?那线两边的日子就不再可比了。作者检查了早盘涨跌幅的分布:如果有人能精确卡线,线附近会出现异常的堆积或缺口。图形和正式检验都没有发现这种迹象。
二是这条线上还藏着别的东西,恰好也在同一位置起作用。作者把线挪到央行不会出手的位置,画了一批“假线”,结果大多估不出效应,少数显著的方向也和真线相反。要是假线上也频频冒出同样的台阶,真线的结论就可疑了。
作者还换了窗口大小、换了拟合方式、加了各种控制变量,估计值有高有低,但“之前涨利率、之后涨股价”的格局没变。为了排除“效果只是随时间慢慢变了”,他们又只比较 YCC 前后各一年,反差依然存在,只是样本少了,误差范围也更宽。
“窗口大小”值得多说一句。只看早盘跌幅最贴近那条线的交易日,比较最公平,可样本太少,估计晃得厉害;把窗口放宽,样本多了,可远处的日子和线边上的日子不太一样,又会带进偏差。这有点像拍照对焦,焦点越窄越锐利,但进光少、噪点多。作者把窗口缩小一半、放大一半,结论的方向都没变,说明结果不是某个“恰好”的窗口凑出来的。
\[ \text{单位效应}=\frac{\text{结果的跳跃}}{\text{买入额的跳跃}} \]
“跳跃”都指线两边的差。央行不是“过线必买”,所以要把结果的跳跃除以买入的跳跃,算出“每多买一单位,价格动多少”。统计上这叫模糊断点。论文里,线两边的买入额差了 0.0083% 的市值。分母越大越稳,这里分母的统计信号非常强。
也要看到边界
这项研究衡量的是“早盘温和下跌那天的一笔小额买入”。暴跌时的巨额救市会不会一样,它回答不了。
YCC 之前股价那一项,误差范围宽到既装得下 0,也装得下 YCC 之后的 0.25%。“没看到效果”不等于“确定没有效果”,跷跷板里利率那一头的证据更硬一些。
反过来,YCC 之后利率那一项就不一样:误差范围很窄,紧紧裹着 0,作者才说它“被精确地估计为零”。严格说,这也不是证明了效应“恰好等于零”,而是说:即使存在效应,按这个区间看也明显小于 YCC 之前那 1.4 个基点的上升。同样是“不显著”,一种是“看清了,顶多很小”,一种是“没看清”。读研究报告时,这两种“不显著”最容易被混为一谈。
这是一篇还没经过同行评审的工作论文,研究的也是日本特有的制度。A 股的“国家队”什么时候出手,没有公开规则,未必找得到这样一条干净的线。
身边的“断点”
这项研究最好玩的地方,是把一条“潜规则”变成了一次自然实验。其实生活里按阈值触发的规则到处都是:涨跌停板、指数成分股的纳入门槛、电商的“满 300 减 40”、贷款审批的信用分数线。
只要线两边的人或日子本来差不多,而规则在线上突然把它们分开,就有机会问一句:这条线到底改变了什么?当然,前提是没人能精确地“卡线”。